
PORSI simpanan berbunga di atas tingkat penjaminan LPS naik menjadi 36,06 persen pada September 2026, seiring dengan persaingan penghimpunan dana yang kian ketat.
PERSAINGAN bank dalam menghimpun dana semakin ketat. Sejumlah bank menghadapi tantangan mempertahankan simpanan nasabah korporasi di tengah pertumbuhan kredit yang lebih cepat dibandingkan dengan dana pihak ketiga (DPK).
Lembaga Penjamin Simpanan (LPS) mencatat porsi simpanan dengan suku bunga di atas Tingkat Bunga Penjaminan (TBP) meningkat menjadi 36,06 persen pada September 2026, dari 34 persen pada Agustus 2026.
Kenaikan tersebut terutama berasal dari simpanan korporasi swasta dan badan usaha milik negara (BUMN) yang memperoleh bunga di atas tingkat penjaminan.
Chief Economist Permata Bank Josua Pardede menilai peningkatan tersebut menunjukkan persaingan penghimpunan dana antarbank semakin ketat, terutama untuk memperebutkan simpanan korporasi dalam jumlah besar.
Menurut dia, nilai simpanan dengan bunga di atas TBP tersebut mencapai sekitar Rp3.791 triliun. Angka itu mengacu pada porsi berdasarkan nilai simpanan, bukan jumlah rekening atau jumlah bank yang menawarkan bunga khusus.
“Persaingan ini terutama dipicu oleh pertumbuhan kredit yang lebih cepat dibandingkan dengan pertumbuhan dana pihak ketiga,” ujar Josua kepada Swara Indonesia Raya, Rabu (4/11/2026).
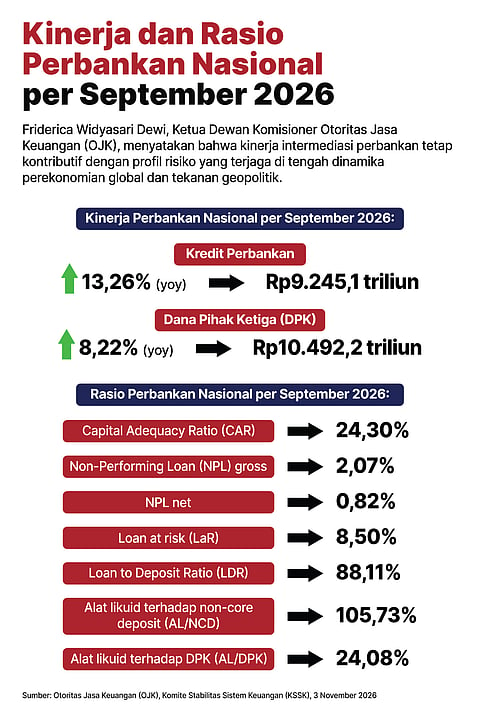
Dia menjelaskan, pada September 2026, kredit perbankan tumbuh 13,26 persen secara tahunan, sedangkan DPK hanya tumbuh 8,22 persen. Selisih pertumbuhan itu mendorong bank semakin agresif mempertahankan nasabah besar yang memiliki posisi tawar tinggi dalam menentukan penempatan dana.
Meski demikian, Josua menilai kenaikan porsi simpanan berbunga tinggi belum menunjukkan bahwa seluruh industri perbankan mengalami lonjakan suku bunga deposito.
Kenaikan rata-rata bunga simpanan di pasar sejauh ini masih relatif terbatas, sehingga tekanan diperkirakan lebih terkonsentrasi pada persaingan memperebutkan nasabah besar.

Biaya Dana Meningkat
Persaingan bunga khusus juga berpotensi meningkatkan biaya dana perbankan dan menekan margin bunga bersih atau net interest margin (NIM). Tekanan tersebut akan muncul apabila bunga deposito meningkat lebih cepat dibandingkan dengan kemampuan bank menyesuaikan bunga kredit.
Apalagi bank yang bergantung pada deposito berjangka dan memiliki keterbatasan dalam menghimpun dana murah dari giro serta tabungan, akan lebih rentan menghadapi tekanan margin.
Di sisi lain, bank tidak dapat serta-merta meneruskan kenaikan biaya dana kepada debitur. Daya beli masyarakat yang belum sepenuhnya pulih dan kemampuan membayar sebagian sektor usaha yang masih menghadapi tekanan menjadi pertimbangan dalam penetapan bunga kredit.
Akibatnya, bank menghadapi pilihan antara mempertahankan deposan besar dengan menawarkan bunga tinggi yang berpotensi mengurangi margin keuntungan, atau melepas simpanan tersebut dengan risiko berkurangnya likuiditas untuk mendukung penyaluran kredit.
Dari sisi persaingan, kondisi ini berpotensi memperlebar kesenjangan antara bank besar dan bank menengah-kecil. Bank dengan jaringan transaksi korporasi luas, basis giro dan tabungan yang kuat, serta layanan pengelolaan kas yang lengkap relatif lebih mampu mempertahankan nasabah tanpa harus selalu menawarkan bunga tertinggi.
Sebaliknya, bank yang mengandalkan segelintir deposan besar berisiko terjebak dalam persaingan bunga yang menekan profitabilitas. Apabila kondisi tersebut berlanjut, bank dapat mengurangi ekspansi kredit, lebih selektif dalam menyalurkan pembiayaan, atau menaikkan bunga kredit.
Distribusi Timpang
Meski persaingan penghimpunan dana semakin ketat, Josua menilai kondisi tersebut belum dapat disimpulkan sebagai krisis likuiditas perbankan secara menyeluruh.
Secara agregat, kondisi perbankan masih cukup solid. Hal ini tercermin dari rasio kredit terhadap simpanan sebesar 88,11 persen, rasio alat likuid terhadap simpanan sebesar 24,08 persen, serta rasio kecukupan modal sebesar 24,30 persen.
Menurut Josua, persoalan utama bukan kekurangan likuiditas secara menyeluruh, melainkan ketimpangan distribusi likuiditas dan meningkatnya biaya untuk memperoleh dana pada kelompok bank tertentu.
Secara terpisah, pengamat Ekonomi dan Perbankan Binus University Doddy Ariefianto menilai peningkatan persaingan penghimpunan dana tersebut memberikan tekanan yang berbeda bagi setiap kelompok perbankan.
Menurutnya bank swasta harus cenderung lebih agresif dalam mempertahankan deposan korporasi, sedangkan BPD menghadapi tantangan untuk menjaga simpanan pemerintah daerah (Pemda) dan korporasi lokal.
"Dengan karakteristik deposan yang relatif terkonsentrasi, BPD berpotensi menghadapi tekanan biaya dana lebih besar apabila harus mengikuti persaingan suku bunga," ujarnya kepada Swara Indonesia Raya, Rabu (4/11/2026).
Dia menilai, peluang bank swasta untuk semakin agresif menawarkan bunga deposito khusus guna menarik dana institusi, termasuk dana pemerintah daerah, cukup terbuka. Terlebih, bank swasta memiliki kepentingan memperluas basis pendanaan di tengah meningkatnya kebutuhan likuiditas.
Mengutip data SEKI Bank Indonesia, dana simpanan perbankan yang terus bertumbuh tersebut lebih terkonsentrasi di kelompok bank tertentu saja. Bank-bank BUMN tercatat mencetak pertumbuhan DPK terbesar. Kondisi berbeda terjadi di bank swasta dan bank pembangunan daerah (BPD).
Pada Agustus 2026, bank persero mampu meraup dana pihak ketiga sebesar Rp4.521 triliun naik 18,87 persen year-on-year (YOY) dari Rp3.803,4 triliun pada periode yang sama tahun lalu.
Tambahan DPK di bank persero sebesar Rp717,5 triliun tersebut ditopang oleh porsi tabungan yang naik 24,37 persen menjadi Rp1.675,1 triliun, giro yang tumbuh 11,69 persen YOY menjadi Rp1.514,9 triliun dan deposito yang bertambah 20,98 persen menjadi Rp1.330,9 triliun.
Di bank swasta, raupan dana simpanan nyaris stagnan di mana total DPK per Agustus 2026 tercatat Rp4.036,7 triliun, nyaris tidak berubah dibandingkan dengan Agustus 2025 yaitu Rp4.036,4 triliun.
Di komposisi DPK bank swasta, segmen giro tercatat tumbuh paling tinggi di posisi 11,67 persen YOY menjadi Rp1.777,4 triliun. Segmen tabungan justru turun 5,06 persen menjadi Rp1.208,8 triliun. Begitupula dengan segmen deposito yang berkurang 3,42 persen menjadi Rp1.650,4 triliun.
Di segmen BPD, total simpanan bahkan turun 3,94 persen YOY jadi Rp760,9 triliun. Likuiditas yang turun di segmen BPD ini juga disebabkan oleh kebijakan pemerintah pusat yang memangkas transfer ke daerah.
Di bank perekonomian rakyat (BPR), total dana simpanan naik tipis 0,75 persen menjadi Rp156,7 triliun YOY. Porsi deposito mendominasi 68,7 persen dari total simpanan BPR.
GWM Turun
Di sisi lain, Josua memperkirakan persaingan bunga khusus masih berlangsung hingga akhir 2026, terutama karena kebutuhan pendanaan kredit dan pengelolaan likuiditas menjelang tutup buku.
Penurunan giro wajib minimum (GWM) secara bertahap pada November dan Desember berpotensi membantu mengurangi tekanan likuiditas perbankan. Namun, dampaknya tidak otomatis merata pada seluruh bank.
Oleh karena itu, Josua menilai bank perlu menetapkan batas biaya dana berdasarkan kemampuan menghasilkan pendapatan bunga, memperkuat penghimpunan giro dan tabungan, memperluas layanan transaksi korporasi, serta mengurangi ketergantungan pada deposan besar yang sensitif terhadap perubahan bunga.
Di sisi pengawasan, Otoritas Jasa Keuangan (OJK) dan LPS perlu memantau konsentrasi simpanan, selisih bunga khusus terhadap bunga pasar, ketahanan likuiditas, serta kemampuan bank mempertahankan NIM.
Josua juga mengingatkan pentingnya transparansi kepada nasabah karena simpanan dengan bunga di atas TBP tidak memenuhi persyaratan suku bunga untuk memperoleh penjaminan LPS.
Pada akhirnya, menurut dia, persaingan perbankan yang sehat seharusnya ditentukan oleh kualitas layanan, kekuatan hubungan dengan nasabah, dan efisiensi pendanaan, bukan semata-mata oleh besarnya bunga deposito yang ditawarkan.
Sebelumnya, LPS mencatat porsi simpanan dengan suku bunga di atas Tingkat Bunga Penjaminan (TBP) meningkat menjadi 36,06% pada September 2026, naik 2,06 persen dari 34 persen pada bulan sebelumnya.
Ketua Dewan Komisioner LPS Anggito Abimanyu mengatakan peningkatan tersebut dikontribusikan oleh simpanan korporasi swasta dan badan usaha milik negara (BUMN) yang memperoleh suku bunga di atas TBP.
“Tapi [kami] tentu terus mencermati konteks dalam konteks persaingan penghimpunan dana dan tentu dampaknya pada kondisi individual bank,” ujar Anggito dalam konferensi pers Komite Stabilitas Sistem Keuangan (KSSK), Selasa (3/11/2026).
Di sisi lain, LPS juga memutuskan mempertahankan TBP untuk periode 1 Oktober 2026 hingga Januari 2027, setelah menaikkan tingkat bunga penjaminan sebesar 25 basis poin per Juli 2026.
Anggito menjelaskan keputusan mempertahankan TBP mempertimbangkan kenaikan suku bunga pasar yang relatif terbatas. Pada periode Juli hingga Oktober 2026, kenaikan suku bunga pasar tercatat sebesar empat basis poin untuk simpanan rupiah dan valuta asing.
Selain itu, kinerja intermediasi perbankan masih menunjukkan pertumbuhan positif. Dalam paparannya, Anggito menyebut kredit tumbuh 13,26 persen secara tahunan, sedangkan dana pihak ketiga (DPK) tumbuh 8,28 persen.
LPS juga mencatat pertumbuhan simpanan pada berbagai kelompok nominal. Simpanan di bawah Rp100 juta, yang mencakup mayoritas rekening nasabah, tetap menunjukkan pertumbuhan pada periode Juni hingga September 2026.
Berdasarkan data agregat per September 2026, total simpanan perbankan mencapai Rp10.513 triliun, tumbuh 8,65 persen secara tahunan (year on year/yoy). Simpanan dengan nominal di bawah Rp100 juta tumbuh 7,15 persen, sedangkan simpanan di atas Rp5 miliar tumbuh 11,91 persen.
LPS juga mempertahankan cakupan penjaminan rekening secara penuh di atas ambang batas 90 persen. Pada bank umum, rekening dengan simpanan hingga Rp2 miliar yang dijamin penuh mencapai 99,94 persen, sedangkan pada BPR dan BPRS mencapai 99,97 persen.